Home
Over ons
Passie voor duurzaam bouwen!
Contact
English
Offerte aanvragen
Onze diensten
Projecten
Kennisbank
Google-waardering: 5,0 uit 5 recensies★★★★★
Een aanbouw financieren kan op verschillende manieren: met spaargeld, door uw hypotheek te verhogen, met een bouwdepot of met een persoonlijke lening.
In een paar klikken een vrijblijvende offerte op maat. U rondt af op de offertepagina, alles staat dan al ingevuld.
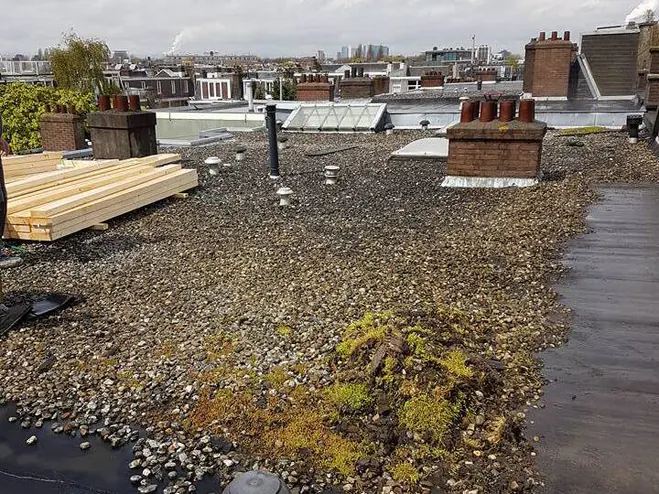
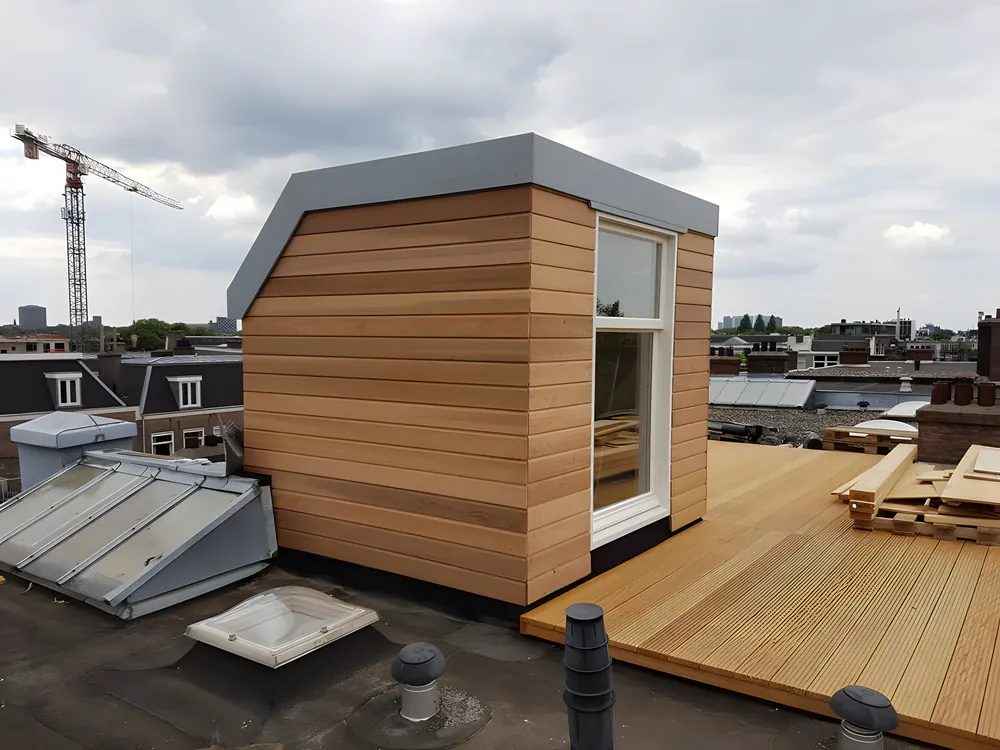 VoorNa
Een aanbouw financieren kan op verschillende manieren: met spaargeld, door uw hypotheek te verhogen, met een bouwdepot of met een persoonlijke lening. Een extra hypotheek heeft vaak de laagste rente, en de rente is onder voorwaarden aftrekbaar als het geld naar verbetering van uw eigen woning gaat. Voor het verduurzamen van de bestaande woning bestaan soms extra regelingen. Laat u altijd adviseren door een onafhankelijk hypotheekadviseur, en zorg voor een gespecificeerde offerte als basis.
De meest gebruikte route is het verhogen van de hypotheek. De geldverstrekker kijkt dan naar uw inkomen en naar de waarde van de woning na de verbouwing. Omdat een aanbouw de woning groter maakt, kan die waarde hoger uitvallen. Een taxateur stelt dat vast op basis van de tekening en de offerte.
Bij een verhoging van de hypotheek voor een verbouwing zet de geldverstrekker het geld vaak in een bouwdepot. U betaalt de rekeningen van de aannemer uit dat depot, meestal per fase van het werk. Zo weet de geldverstrekker dat het geld echt in de woning wordt gestoken.
Een duidelijke offerte met een betalingsschema per fase sluit daar goed op aan. Let erop dat de looptijd van het depot past bij de planning, inclusief de tijd voor vergunning en voorbereiding.
Gaat het geleende geld naar de verbetering van uw eigen woning, zoals een aanbouw, dan is de hypotheekrente in de regel aftrekbaar. Daarvoor moet de lening onder meer binnen dertig jaar minimaal annuïtair of lineair worden afgelost. Er gelden meer voorwaarden en regels kunnen wijzigen, dus laat dit nagaan door een adviseur of bij de Belastingdienst.
Op de btw valt weinig te winnen: over een aanbouw betaalt u 21 procent. Laat u tegelijk de bestaande woning isoleren, en is die ouder dan twee jaar, dan geldt voor het arbeidsloon daarvan 9 procent. Zie verbouwen en btw. Voor verduurzaming bestaan soms subsidies of leningen, zoals die van het Nationaal Warmtefonds. Kijk ook bij duurzaam verbouwen en isoleren.
Begin met een realistische begroting. Een indicatie vindt u bij wat kost een aanbouw, maar voor een financiering heeft u een offerte nodig die precies omschrijft wat er gebeurt. Neem een reserve op van ongeveer 10 procent voor onvoorziene zaken, en vergeet keuken, vloer en inrichting niet als die niet in de offerte staan.
Bouwbedrijf R. Vlieland stelt het budget centraal: in het eerste gesprek kijken we wat er binnen uw financiële ruimte past. Daarna volgt een offerte op maat die u kunt gebruiken voor uw adviseur en de taxatie. Vergelijkt u meerdere aanbieders, lees dan aannemer kiezen en offertes vergelijken. Meer over de bouw zelf leest u bij aanbouw.
Geldverstrekkers rekenen vaak met de marktwaarde na verbouwing. Daardoor kunt u soms meer lenen dan op basis van de huidige waarde. Hoeveel precies, hangt af van uw inkomen en de regels van de geldverstrekker.
Ja, in de regel wel. De geldverstrekker en de taxateur willen weten wat er gebouwd wordt en wat het kost. Een gespecificeerde offerte en een tekening maken de aanvraag eenvoudiger.
Een persoonlijke lening wordt soms gebruikt voor kleinere bedragen of als verhogen van de hypotheek niet mogelijk is. De rente is meestal hoger dan bij een hypotheek. Laat de opties naast elkaar zetten door een onafhankelijk adviseur.
Elke woning is anders. Na een vrijblijvend gesprek bij u thuis ontvangt u een heldere offerte op maat.
Offerte aanvragen Neem contact opBel of app Richard Vlieland op 06 11 78 63 20, of vraag vrijblijvend een offerte aan. Wij komen graag langs.
Offerte aanvragen Meer informatie